El sector de alimentos para retail en China se mantuvo estable en 2025, con ventas totales de USD 7,06 billones (+3,7% interanual). Las 100 principales cadenas de supermercados generaron USD 131 mil millones, con más de 21.000 tiendas. El consumo se concentra en ciudades de primer nivel (Beijing, Shanghái, Guangzhou, Shenzhen), pero crecen los formatos de tiendas de descuento y el retail instantáneo, reflejando la tendencia hacia compras con mejor relación calidad-precio.
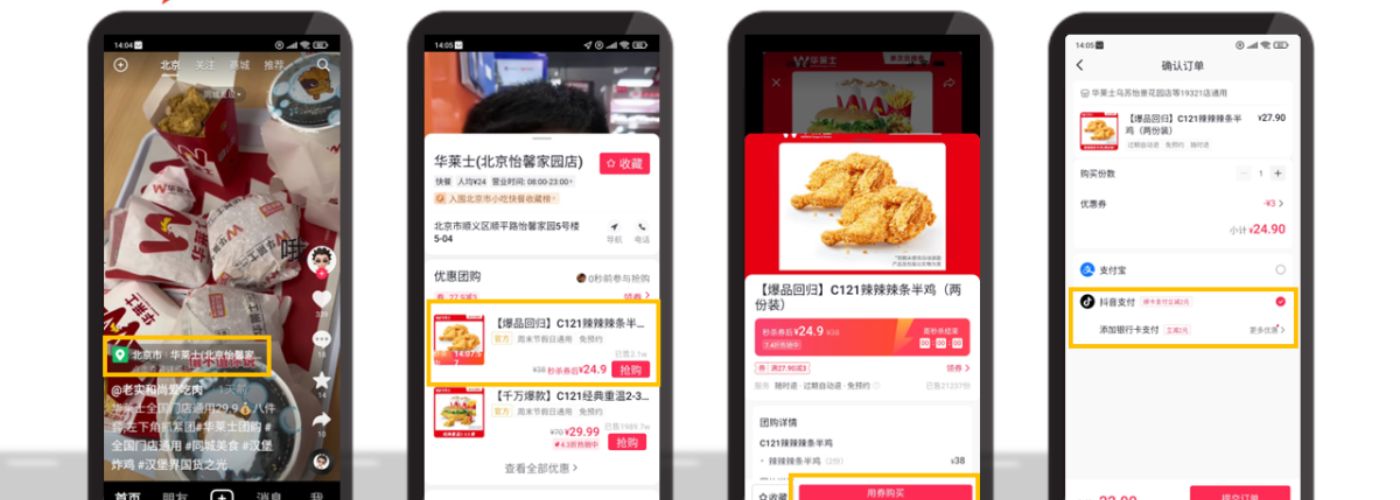
La industria alimentaria china alcanzó USD 2,5 billones en procesamiento y USD 812 mil millones en servicios de restauración. Los productos estadounidenses mantienen prestigio por calidad y seguridad, aunque enfrentan fuerte competencia de países con acuerdos preferenciales. Entre los productos con mayor potencial destacan preparaciones alimenticias, carne de cerdo, lácteos, frutos secos, pollo y alimentos para mascotas. El comercio electrónico y las redes sociales (Douyin, Little Red Book) son motores clave de ventas, con un auge del live-streaming y marcas propias (private label).
En importaciones, China sigue siendo el segundo mayor comprador mundial de productos agroalimentarios orientados al consumidor. En 2025, los principales rubros fueron frutas frescas (USD 16,5 mil millones), carne bovina (USD 15 mil millones), lácteos (USD 13,8 mil millones), preparaciones alimenticias (USD 7,4 mil millones) y cerdo (USD 4,3 mil millones). Para EE.UU., las oportunidades se concentran en nichos de valor agregado: chocolate, vinos espumosos, cerveza artesanal, ginseng y alimentos funcionales, aunque persisten barreras regulatorias en orgánicos.
Ver noticia acá